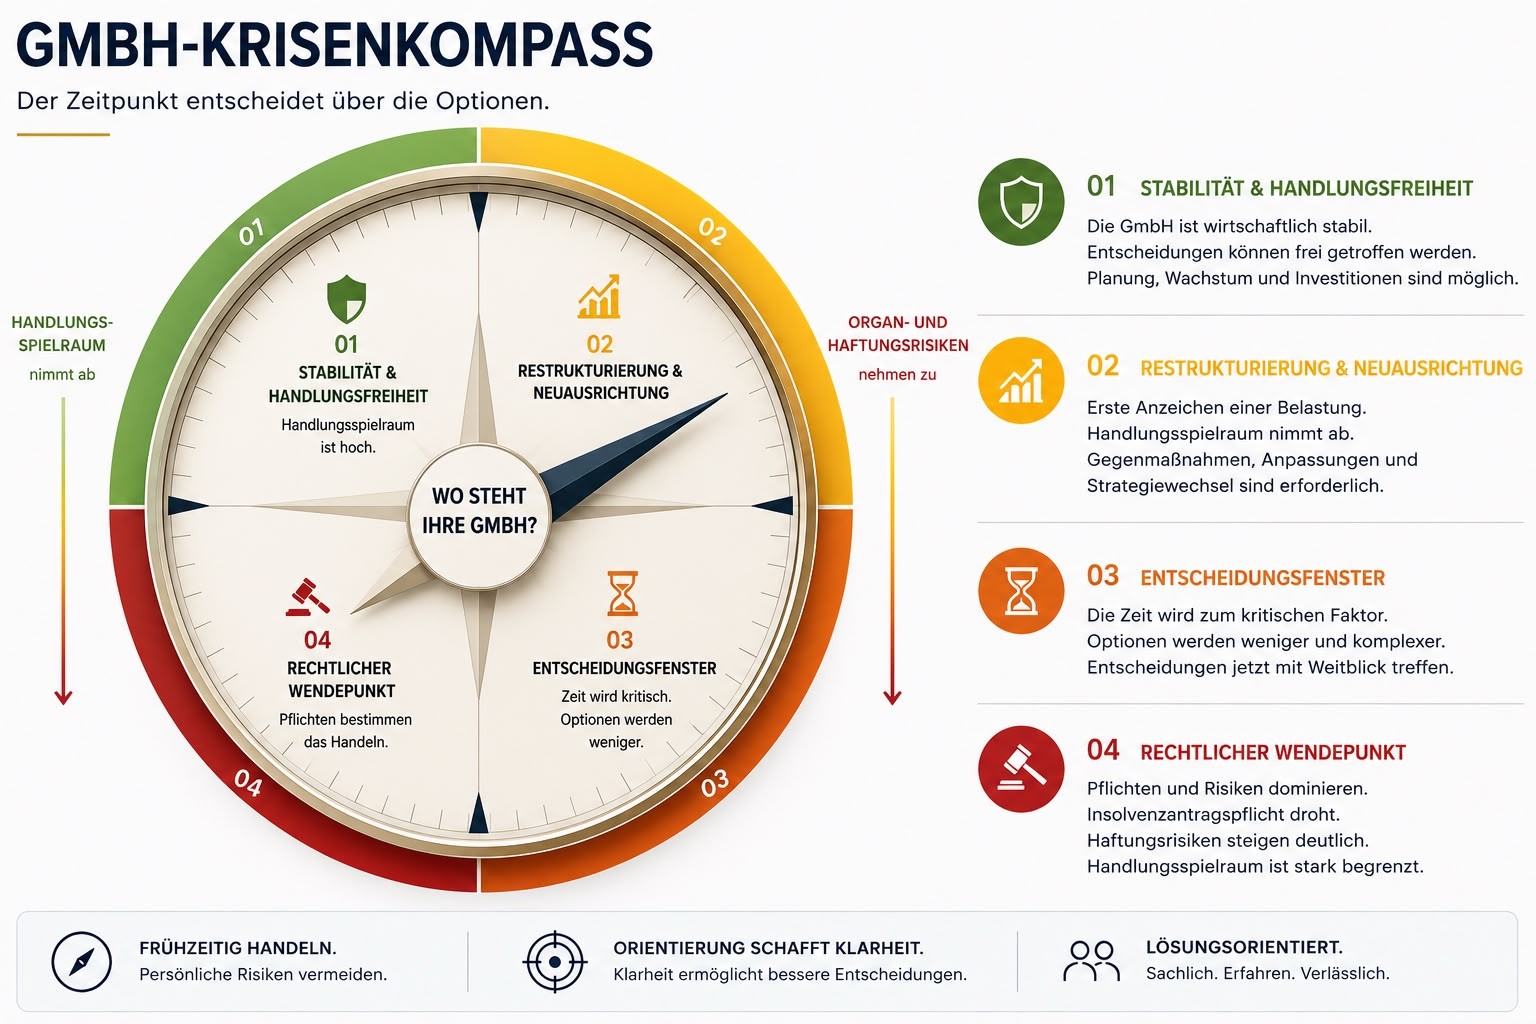
Phase 1 – Stabilität & Handlungsfreiheit
Die GmbH ist noch handlungsfähig. Dennoch können erste wirtschaftliche Warnzeichen sichtbar werden: sinkende Margen, verlängerte Debitorenlaufzeiten, steigende Kontokorrentnutzung oder zunehmender Abstimmungsbedarf mit Banken und Gesellschaftern.
Aufgabe: Transparenz schaffen, Liquidität vorausschauend planen und Ursachen angehen, bevor rechtliche Krisentatbestände entstehen.
Phase 2 – Restrukturierung & Neuausrichtung
Die Krise ist nicht mehr nur vorübergehend. Finanzierung, Kostenstruktur, Geschäftsmodell oder Bilanz müssen aktiv verändert werden. In dieser Phase bestehen regelmäßig noch die größten Gestaltungsmöglichkeiten.
Aufgabe: Fortführungsfähigkeit und Finanzierung belastbar prüfen und die passende Sanierungs- oder Restrukturierungsroute festlegen.
Phase 3 – Entscheidungsfenster
Zahlungsunfähigkeit und Überschuldung müssen nun laufend geprüft werden. Neben die operative Unternehmensführung treten zunehmend gläubigerschützende Pflichten und eine höhere Dokumentationsdichte.
Aufgabe: Liquiditätsstatus, Fortführungsannahmen, Fälligkeiten und verbleibende Handlungsoptionen in kurzer Folge aktualisieren.
Phase 4 – Rechtlicher Wendepunkt
Mit Eintritt von Zahlungsunfähigkeit oder Überschuldung kann eine gesetzliche Insolvenzantragspflicht entstehen. Strategien, die zuvor zulässig und wirtschaftlich sinnvoll waren, können ab diesem Zeitpunkt ausscheiden oder nur noch unter engen Voraussetzungen möglich sein.
Aufgabe: Stichtag und Rechtslage belastbar feststellen, gesetzliche Fristen einhalten und Zahlungsverkehr sowie weitere Maßnahmen an den insolvenzrechtlichen Rahmen anpassen.
Krisenfrüherkennung und Liquiditätsplanung
Liquiditätsplanung ist Führungsaufgabe – nicht erst kurz vor einem Insolvenzantrag. Entscheidend ist eine rollierende Sicht auf Fälligkeiten, realistisch erwartbare Zahlungseingänge, verfügbare Kreditlinien und absehbare Finanzierungslücken.
Rollierende Planung
Planwerte müssen regelmäßig mit der tatsächlichen Entwicklung abgeglichen werden. Abweichungen sind nicht nur zu beobachten, sondern in ihrer Ursache und Wirkung auf die nächsten Wochen und Monate einzuordnen.
Dokumentation
Je stärker sich die Krise verdichtet, desto wichtiger wird eine nachvollziehbare Dokumentation der Entscheidungsgrundlagen. Das betrifft insbesondere Liquiditätsstatus, Annahmen über Zahlungseingänge, Fälligkeiten, Stundungen und Finanzierungszusagen.
Wann wird aus Liquiditätsdruck Zahlungsunfähigkeit?
Die rechtliche Prüfung darf sich nicht auf Kontostand oder Bauchgefühl beschränken. Maßgeblich sind fällige Verbindlichkeiten, verfügbare Mittel und die Frage, ob eine relevante Liquiditätslücke kurzfristig geschlossen werden kann.
Zahlungseinstellung
Stundungsbitten, fortdauernde Rückstände, Mahn- oder Vollstreckungsdruck und dauerhaft offene fällige Verbindlichkeiten können gewichtige Indizien sein.
Überschuldung
Neben der Zahlungsfähigkeit ist bei haftungsbeschränkten Gesellschaften auch die Überschuldung gesondert zu prüfen. Fortführungsannahmen und die zugrunde liegende Planung müssen belastbar sein.
Nicht jede Krise verlangt dieselbe Antwort
Welche Lösung sinnvoll ist, hängt von Fortführungsfähigkeit, Finanzierung, Zeit und dem wirtschaftlichen Ziel der Gesellschafter ab. Operative Sanierung, Restrukturierung, Eigenverwaltung, Verkauf, geordnete Abwicklung oder Regelinsolvenz sind keine austauschbaren Instrumente.
Gesellschaft abgeben oder geordnet beenden
Wenn die Fortführung durch den bisherigen Gesellschafter nicht mehr das Ziel ist, kommen Übernahme, Abwicklung, Stilllegung oder andere geordnete Lösungen in Betracht.
Boninvest – geordneter Ausstieg →Alle Handlungsoptionen auf GmbH-Krise.de →
§ 15b InsO: Zahlungen nach Insolvenzreife
Nach Insolvenzreife ist nicht jede Zahlung automatisch gleich zu behandeln. Die Prüfung muss konkrete Zahlung, Zeitpunkt, Zweck, Gegenleistung und Massewirkung berücksichtigen.
Betriebsfortführung
Eine Fortführung kann Ausgaben erfordern. Daraus folgt jedoch kein genereller Freibrief. Entscheidend ist, ob die gesetzlichen Voraussetzungen für den jeweiligen Zeitraum und die konkrete Zahlung erfüllt sind.
Zahlung und Gegenwert
Wo eine unmittelbar verwertbare Gegenleistung in die Masse gelangt, kann dies für die haftungsrechtliche Bewertung relevant sein. Eine wirtschaftliche Gesamtbetrachtung ersetzt dennoch nicht die Einzelfallprüfung.
Zahlungsströme nach Insolvenzreife
Gerade bei projektbezogenen Unternehmen genügt eine bloße Addition sämtlicher Auszahlungen häufig nicht, um die wirtschaftliche Massewirkung zu verstehen. Spätere Zahlungseingänge können erst durch Materialbeschaffung, Nachunternehmerleistungen oder Fertigstellung ermöglicht worden sein.
Für eine belastbare Rekonstruktion sind Zahlung, Zweck, Gegenleistung, Projektbezug, Forderungsentstehung und Massewirkung zusammenzuführen.
Debitorisches Konto: Auch Zahlungseingänge können relevant sein
Geht eine Kundenforderung auf einem tatsächlich debitorisch geführten Konto ein, kann sie die Forderung der Bank reduzieren, ohne dass der Betrag der freien Masse zufließt. Für die Bewertung sind jedoch Kontostruktur, Sicherheiten, Zessionen und mögliche Freigaben anderer Sicherheiten mitzudenken.
Strafrechtliche Risiken
Nicht jede Unternehmenskrise und nicht jede Fehlentscheidung ist strafbar. Strafrechtlich relevant kann insbesondere die vorsätzliche oder fahrlässige Verletzung einer bereits entstandenen Insolvenzantragspflicht werden. Daneben kommen je nach Sachverhalt weitere Delikte in Betracht.
Wichtig: Zivilrechtliche Ersatzansprüche, insolvenzrechtliche Pflichten und strafrechtliche Verantwortung sind getrennt zu prüfen.
Deutschland und Niederlande: Was ändert sich tatsächlich?
Gesellschaftsrechtliche Mobilität, internationale Insolvenzzuständigkeit und nationale Insolvenzantragspflichten sind unterschiedliche Ebenen. Entscheidend sind Zeitpunkt, tatsächliche Unternehmensleitung, Insolvenzstatus und das jeweils anwendbare Recht.
Deutschland
Antragspflicht, Zahlungsbeschränkungen nach Insolvenzreife, StaRUG und Eigenverwaltung bestimmen den deutschen Rahmen.
Deutsche Handlungsoptionen →Niederlande / Europa
WHOA, COMI und gesellschaftsrechtliche Mobilität eröffnen andere Strukturen, beseitigen aber keine bereits entstandene deutsche Pflicht rückwirkend.
Europa-Kompetenzzentrum →Rechtsprechung und Quellen nicht mehr nur als Fließtext
Die vertiefenden Entscheidungen werden künftig in der Krisendatenbank nach Gericht, Thema, Krisenphase, Norm, Kernaussage, praktischer Bedeutung und Quellenstatus erfasst. Damit kann der Krisenkompass Orientierung geben, während die Datenbank die rechtliche Vertiefung übernimmt.
Krisenkompass als Druckfassung
Die kompakte 12-seitige Fassung kann unabhängig von der HTML-Seite gelesen und weitergegeben werden.
Krisenkompass als PDF öffnen